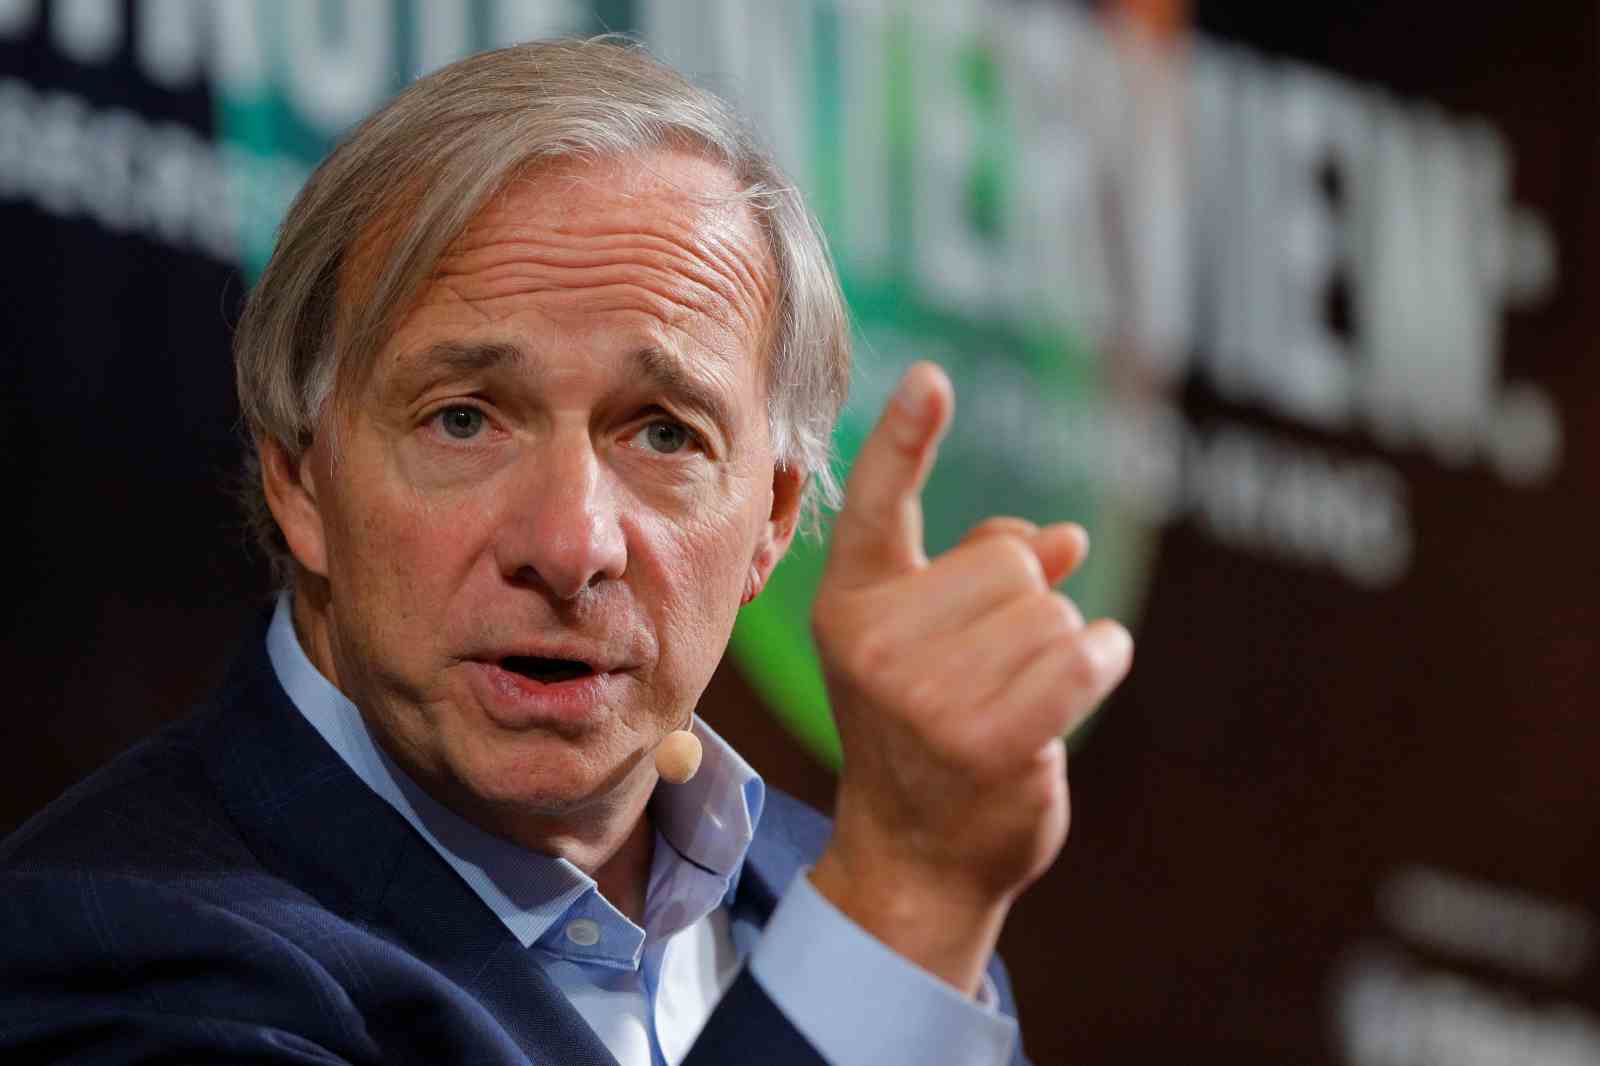
美國逾 40 兆美元國債是否正逐漸逼近臨界點?橋水基金(Bridgewater Associates)創辦人雷·達里歐(Ray Dalio)最新再度警告,美國正「接近債務週期的極限」,未來 3 年內可能爆發債務危機;而近期美國長天期國債殖利率急升,也令這項長年警告重新成為市場焦點。
達里歐:美國恐在 3 年內爆發債務危機
達里歐 10 月 6 日接受 Bloomberg Television 訪問時表示,美國政府支出持續高於收入、債務及利息負擔快速增加,正令金融體系逐步逼近極限,他預期美國未來 3 年內存在爆發債務危機的可能性。
他過去曾將這種情況形容為一場「債務引發的經濟心臟病(debt-induced economic heart attack)」,當債務與償債支出增長速度長期高於收入,就像血管中的斑塊不斷堆積,最終擠壓政府其他支出。 2025 年接受 Bloomberg《Odd Lots》訪問時,他便曾估計危機可能在「3 年左右」出現。
最新訪問中,達里歐也特別指出,美國國債市場另一項風險來自海外買家需求下降。他認為,中國受到地緣政治因素影響,可能不願繼續增加美債部位;日本本身利率上升,也降低資金持續流向美國債券的誘因。
美國國債已達 40.25 兆美元
達里歐的警告背後確實有快速惡化的財政數字。
美國財政部「Debt to the Penny」最新紀錄顯示,截至 10 月 5 日,美國聯邦政府總公共債務約達 40.249 兆美元,其中約 32.4 兆美元為公眾持有債務,其餘為政府內部持有。相較一年前約 37.85 兆美元,短短一年增加約 2.4 兆美元。
更值得注意的是利息成本。美國財政部《每月財政報告》(Monthly Treasury Statement)顯示,2026 財政年度截至 8 月底,也就是 2025 年 10 月至 2026 年 8 月共 11 個月:
- 聯邦政府收入:4.845 兆美元
- 支出:6.811 兆美元
- 財政赤字:1.966 兆美元
- 淨利息支出:1.017 兆美元
美國政府在財政年度尚未結束前,光是支付國債淨利息就已突破 1 兆美元,較去年同期約 9,335 億美元增加約 8.9% 。這 1.017 兆美元甚至已高於同期約 8,762 億美元國防支出,僅次於社會安全(Social Security)等最大型支出項目。
真正警報正在債市響起:10 年期美債升破 5%
市場也開始要求美國政府支付更高的借貸成本。
近期全球債市大幅拋售,美國 10 年期國債殖利率 10 月 1 日一度升至 5.342%,創 2002 年以來最高;截至 10 月 6 日仍處約 5.29% 。
30 年期美債殖利率同樣一度逼近 5.7%,並處於約 24 年高位。 Reuters 指出,近期長天期殖利率急升背後,包括通膨疑慮、龐大財政赤字、政府融資需求以及經濟仍具韌性等因素。
這正是債務問題最危險的循環:債務增加 → 發債需求增加 → 投資者要求更高殖利率 → 利息支出增加 → 赤字擴大 → 再發更多債。
當平均融資成本持續上升,即使政府沒有新增支出,舊債到期後以更高利率重新融資,也會逐步推高整體利息負擔。
達里歐所說的「3 年」並非經濟模型可以精確預測的崩潰日期,而是他的風險判斷。事實上,美國仍擁有全球最深、流動性最高的主權債券市場,美元亦維持主要儲備貨幣地位;即使殖利率快速上升,PIMCO 高層近期甚至認為,美債在經歷大幅拋售後已呈現相當有吸引力的投資價值。目前沒有證據證明美國一定會在 2029 年前爆發債務危機。
真正需要觀察的,是 40 兆美元債務、高達 1 兆美元以上年度利息支出,以及逾 5% 的長期融資成本能否同時持續。如果財政赤字無法收窄,而國債買家又要求更高風險溢價,達里歐所說的「經濟心臟病」風險才可能真正從警告演變成市場事件。
免責聲明:本文只為提供市場訊息,所有內容及觀點僅供參考,不構成投資建議,不代表區塊客觀點和立場。投資者應自行決策與交易,對投資者交易形成的直接或間接損失,作者及區塊客將不承擔任何責任。