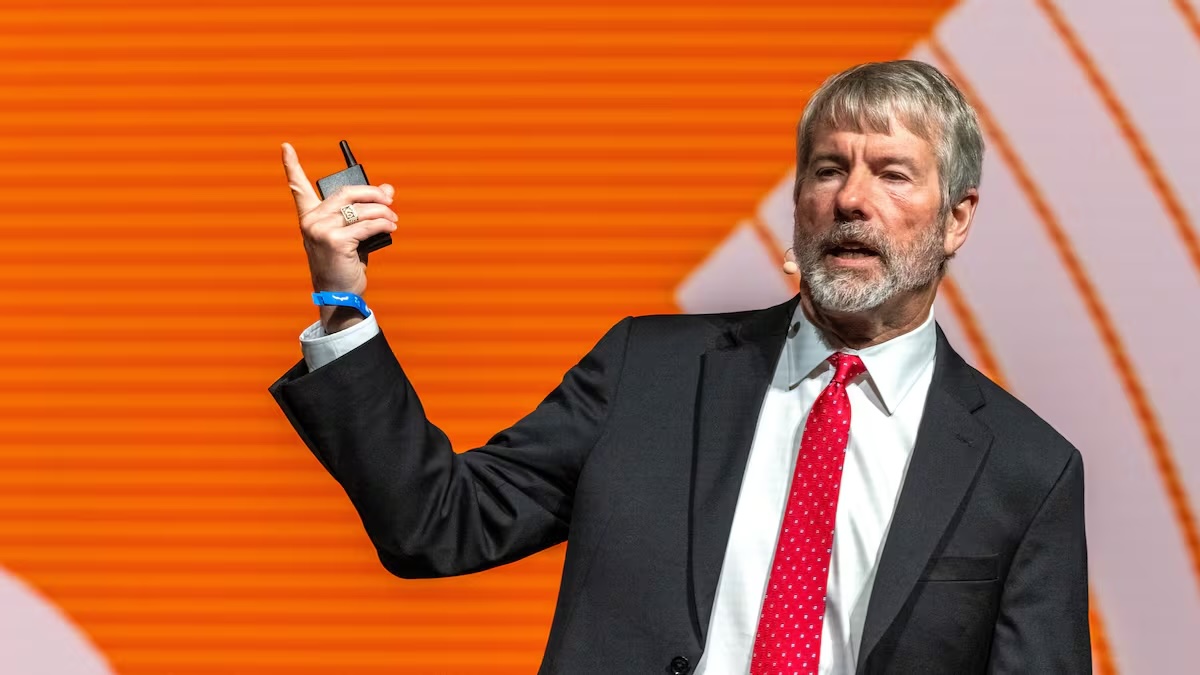
比特幣最大企業持有者 Strategy 的執行董事長 Michael Saylor,再次提出顛覆傳統金融的構想。
Saylor 在 ParaFi Investor Day 活動中表示,理想的數位貨幣應該同時具備美元價格穩定、比特幣資本支撐,以及年化 6% 至 8% 的收益能力。他認為,若穩定幣能向持有者支付收益,將有機會改變目前由 USDT 、 USDC 主導的市場結構。不過,相關產品仍處概念階段,尚無正式發行計畫。
Saylor 想打造「完美美元」:穩定幣也能賺 8%?
Saylor 在活動中將數位金融分為比特幣所代表的「數位資本」(Digital Capital)、 STRC 等證券所代表的「數位信用」(Digital Credit),以及下一階段的「數位貨幣」(Digital Money)。
他的願景是利用比特幣資產作為資本基礎,透過金融結構設計,創造一種與美元掛鉤、波動度接近零,並提供年化 6% 至 8% 收益的金融工具。
Saylor 更提出疑問:既然市場能持有不支付收益的穩定幣,為何不選擇具有收益能力的數位美元?
但這並非已經完成技術與財務驗證的產品,Saylor 也未公布具體的抵押率、贖回機制或收益來源安排。
STRC 已提供 12% 股息率,但它不是穩定幣
Strategy 現有的 STRC(Stretch)永久優先股,可視為 Saylor 數位信用策略的實際案例。
根據 Strategy 官方股息紀錄,STRC 於 2026 年 9 月採用 12% 年化股息率,每半月每股派發 0.50 美元,試圖吸引追求美元收益、但不希望直接承擔比特幣全部價格波動的投資者。然而,STRC 本質仍是優先股,而非可保證以 1 美元贖回的穩定幣。股息率可以調整,市場價格也可能低於面值。
Saylor 在 9 月發布的數位信用策略文章中亦強調,資本管理必須兼顧比特幣資產、美元現金、債務與股息支付能力,單純持有 BTC 並不足以消除信用風險。
USDT 市值 1,835 億美元,高收益穩定幣能挑戰龍頭?
截至 10 月 18 日,根據 CoinGecko 與 Stablecoin Beat 資料,全球穩定幣總市值約 3,025 億美元,其中 USDT 約 1,835 億美元,USDC 約 725 億美元,兩者合計占市場約 84.6% 。
從競爭角度來看,USDT 與 USDC 的核心優勢在於美元流動性、交易所整合、跨境結算及贖回基礎設施,而非向所有持幣人支付利息。
Saylor 的構想若能實現,將為市場帶來具有收益能力的新選項,但也必須面對更高的抵押品波動、流動性管理與監管成本。
比特幣並不會因為被持有,就像債券一樣自動產生利息。因此,若要發行 BTC 支撐的高收益數位美元,收益必須來自信用融資、投資收益、資本市場操作或其他可持續的現金流。尤其當 BTC 價格大幅下跌時,抵押資產價值縮水,可能迫使發行方補充抵押品、縮減發行量或處分資產。
監管同樣是重大挑戰。美國《GENIUS 法案》對受監管支付型穩定幣發行人的持幣收益支付設有限制,BTC 抵押型的高收益產品能否符合現行支付型穩定幣制度,仍存在法律與產品分類問題。
以 10 月 19 日 BTC 約 82,500 美元的行情作為市場背景,比特幣近期仍處於明顯波動環境,突顯以 BTC 作為支撐資產的數位美元必須面對的資產負債管理難題。
免責聲明:本文只為提供市場訊息,所有內容及觀點僅供參考,不構成投資建議,不代表區塊客觀點和立場。投資者應自行決策與交易,對投資者交易形成的直接或間接損失,作者及區塊客將不承擔任何責任。