
加密貨幣市場結束強勁第三季,比特幣(BTC)、以太幣(ETH)同步交出近年少見的大幅反彈成績。
比特幣(BTC)2026 年第三季從約 5.85 萬美元一路反彈至 8.3 萬至 8.5 萬美元區間,季度漲幅依不同數據來源約 42%~43%,寫下自 2024 年第一季以來最強單季表現;以太幣(ETH)表現更加亮眼,第三季從約 1,570 美元升至 2,686 美元附近,季度漲幅約 71% 。這也代表,在歷經今年上半年劇烈調整後,BTC 、 ETH 在 Q3 出現明顯的資金回流行情。
隨著 10 月 1 日到來,市場焦點正式轉向第四季。歷史數據顯示,Q4 (“Uptober”) 長期以來是比特幣平均報酬最高的一季,但在美債殖利率仍處高檔、油價與地緣政治風險尚未消退的背景下,「季節性」是否再次奏效仍有待觀察。
BTC 單季漲逾 42%,終結連三季下跌
CoinGlass 歷史數據顯示,比特幣 2026 年第三季上漲約 42.4%;其他採用不同收盤時點的統計約落在 43% 左右。這是 BTC 在連續三個季度下跌後,首次重新錄得季度正報酬。
若從季度表現來看,BTC:
- 2026 Q1:-22.1%
- 2026 Q2:-14.2%
- 2026 Q3:約 +42%~43%
這也讓第三季成為 BTC 自 2024 Q1 上漲約 68.6% 以來表現最佳的一季。第三季原本通常不是比特幣最強的季度。歷史數據顯示,Q3 平均漲幅僅約 5%~9%,遠低於第四季。今年 Q3 超過四成的反彈,本身就屬於相對罕見的表現。
ETH 更猛:第三季大漲約 71%
以太幣同期反彈幅度明顯超越比特幣。 CoinGlass 資料顯示,ETH 7 月初約從 1,569.91 美元起步,到 9 月 30 日約報 2,687 美元,第三季漲幅約達 71.2% 。
這也扭轉了 ETH 上半年連續兩季重挫:
- 2026 Q1:約 -29%
- 2026 Q2:約 -25%
- 2026 Q3:約 +71%
不過,即使第三季如此強勢,ETH 年初至 9 月底仍尚未完全收復上半年的跌幅,顯示這波上漲更接近大幅「失地收復」,而非價格已全面突破前高。
ETF 資金重新回流,是 Q3 反彈重要推手
機構資金回流也是第三季行情的重要背景。美國現貨比特幣 ETF 在 9 月最後完整一週錄得約 24 億美元淨流入,是自 2025 年 10 月以來最大單週流入規模之一,也讓今年一度轉負的累計資金流重新改善。以太幣 ETF 資金同樣回暖,其中 8 月美國現貨 ETH ETF 約吸引 17.5 億美元資金流入。 Q3 並非單純由高槓桿期貨推動,現貨與 ETF 需求的回升,同樣為 BTC 、 ETH 提供支撐。
歷史最強季度即將登場?BTC Q4 平均漲 77%
現在市場最大的焦點,則是比特幣正式進入歷史上季節性最強的第四季。 CoinGlass 歷史統計顯示,自 2013 年以來:
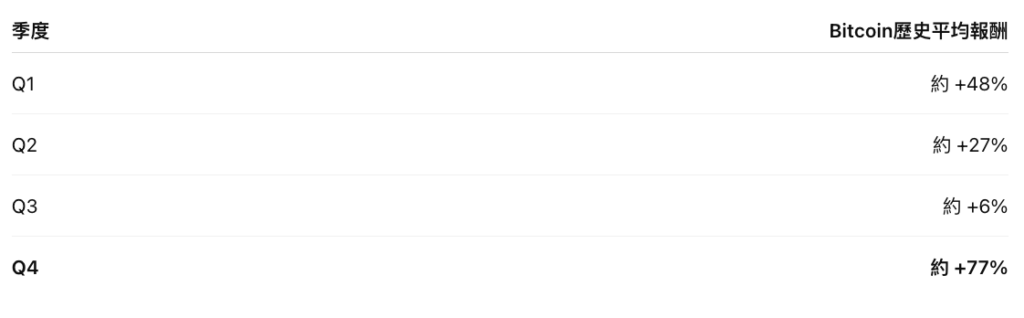
比特幣 Q4 的中位數報酬也高達約 +47.7%,明顯高於其他季度。歷史上一些比特幣最猛烈的行情也集中在 Q4,例如:
- 2013 Q4:+479.6%
- 2017 Q4:+215.1%
- 2020 Q4:+168.0%
- 2023 Q4:+56.9%
- 2024 Q4:+47.7%
這也是市場經常把 10 月稱為「Uptober」的原因之一。但季節性數據也不能解讀成 BTC 第四季必然上漲。從 2013 至 2025 年的 13 個完整 Q4 來看,約有 8 季收漲、 5 季下跌;包括:2018 Q4 跌約 42% 、 2019 Q4 跌約 13% 、 2022 Q4 跌約 15%,而最近的 2025 Q4 更下跌約 23% 。此外,77% 的「平均漲幅」亦受到 2013 、 2017 等極端牛市年份拉高,因此較能反映典型年份的中位數約為 48% 。
歷史上 Q4 確實是 BTC 最強季度,但「歷史最強」不等於「今年一定上漲」。最新公布的美國 8 月個人消費支出(PCE)物價指數年增 3.4%,低於市場原先預期的 3.7%;核心 PCE 約 3.0%,亦低於預期的 3.3%,市場因此降低對聯準會 10 月進一步升息的押注,帶動比特幣出現短暫性反彈。
目前 Q4 開局仍相對穩定。 Binance 最新數據顯示,BTC 約 83,795 美元,過去 24 小時交易區間約介乎 82,928 至 85,600 美元;ETH 約 2,692 美元,24 小時區間則約 2,657 至 2,737 美元。也就是說,BTC 在 Q3 暴漲逾四成後,目前仍守住 8 萬美元整數關卡;以太坊則繼續在 2,700 美元附近爭奪。
如果從技術位置觀察,市場第四季首先要確認的並不是能否立即挑戰歷史高點,而是 BTC 能否穩住 8 萬至 8.3 萬美元區域,以及 ETH 能否有效站穩 2,700 美元以上。
Q4 行情真正要看三大變數
第四季雖然擁有有利的歷史季節性,但今年是否能複製過往年末行情,仍取決於三項更實際的因素。
- 第一是 ETF 與機構資金流向。第三季 BTC 從 5.8 萬美元大幅反彈至 8 萬美元以上,機構現貨需求能否持續,是行情能否延伸的重要條件。
- 第二是美國利率與債券殖利率。高利率環境仍會提高資金持有現金與美債的吸引力,並限制 BTC 、 ETH 等風險資產的估值擴張空間。
- 第三則是槓桿是否重新過熱。第三季大漲後,如果期貨未平倉量與資金費率(Funding Rate)快速升高,市場亦可能面臨多頭去槓桿壓力。
今年第四季真正的重要問題並不是「歷史上 Q4 會不會漲」,而是第三季重新流入加密市場的資金,能不能在第四季繼續留下來。
免責聲明:本文只為提供市場訊息,所有內容及觀點僅供參考,不構成投資建議,不代表區塊客觀點和立場。投資者應自行決策與交易,對投資者交易形成的直接或間接損失,作者及區塊客將不承擔任何責任。