代幣化股票正在從「可以上鏈交易」,正式跨進「可以拿來借錢」的第二階段。
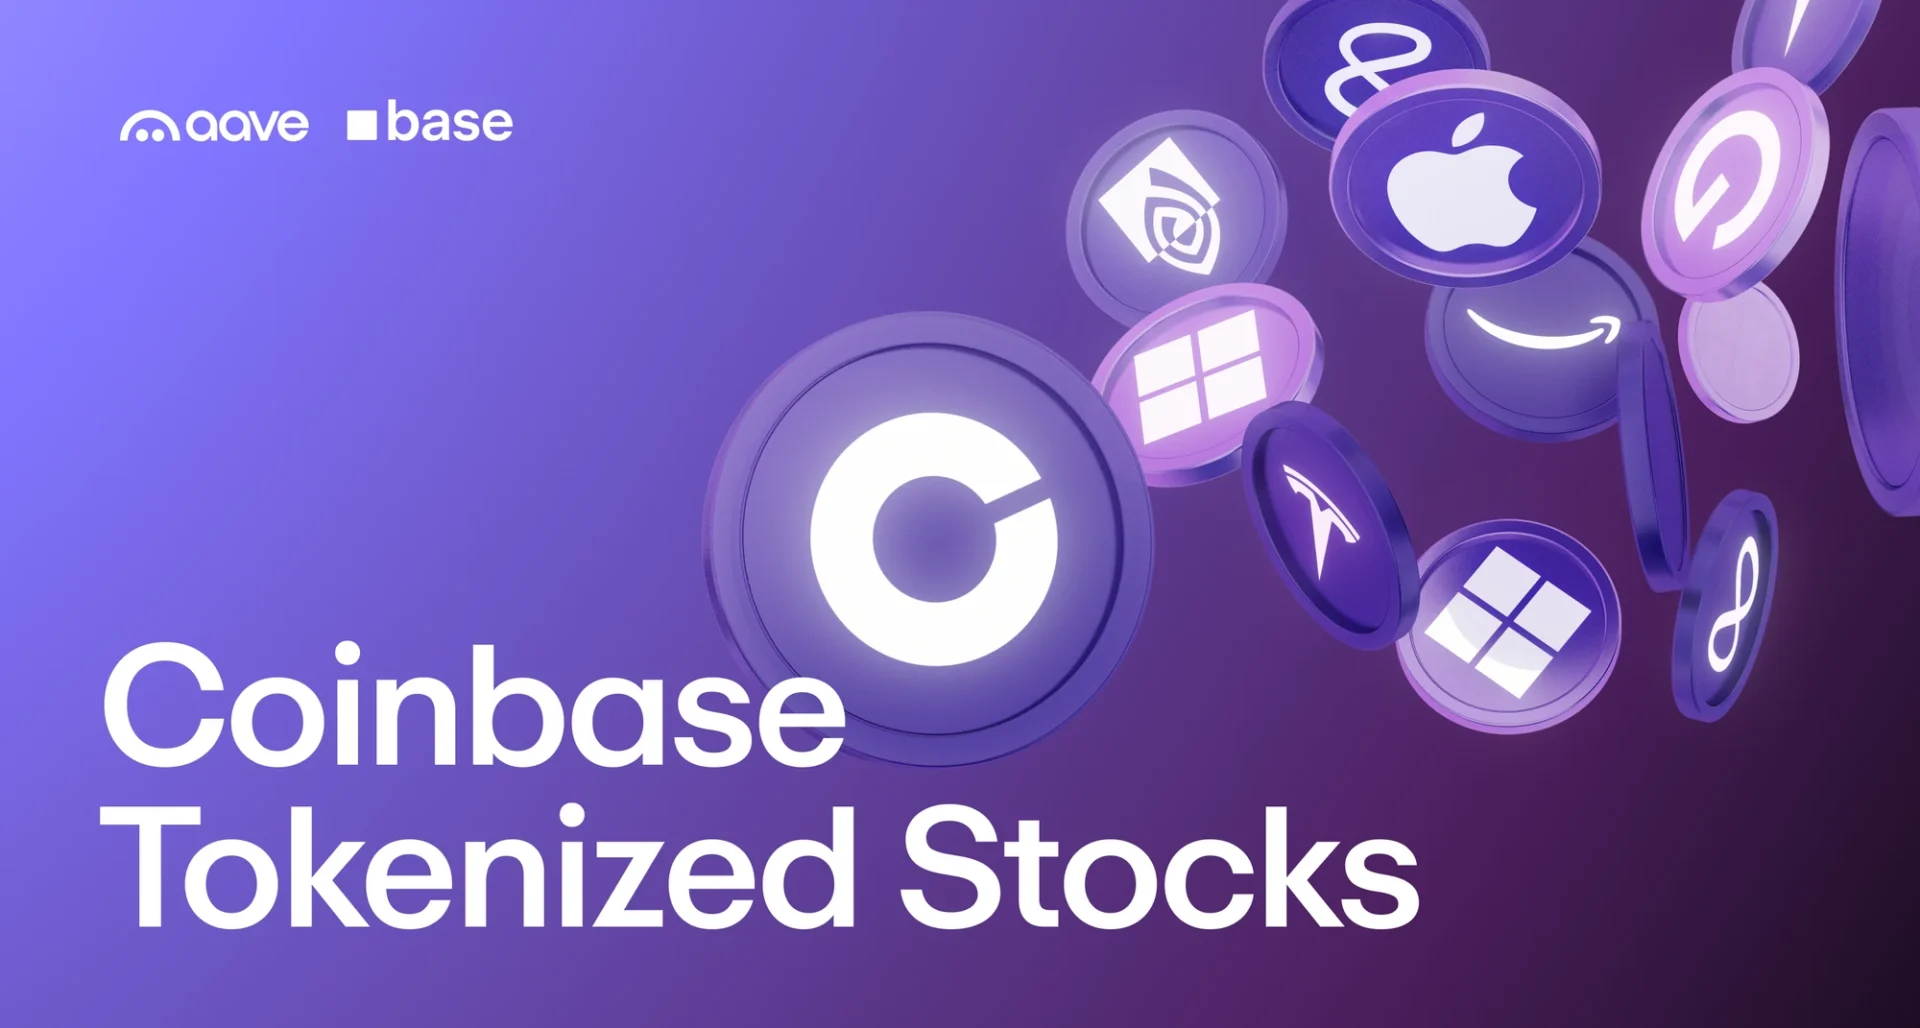
Aave Labs 25 日宣布,Aave V4 已在 Base 正式啟用全新的 Equities Hub(股票資產中心),首批支援 Apple 、 Amazon 、 Alphabet 、 Meta 、 Microsoft 、 Nvidia 與 Tesla 共七種 Coinbase 代幣化美股作為抵押品,合資格的非美國用戶可直接抵押這些股票代幣借出 USDC,而不必先把股票賣掉。
真正值得注意的地方,在於代幣化股票開始具備 DeFi 可組合性(composability):過去主要用途是持有與交易,現在股票資產可以直接進入鏈上貸款市場,成為產生流動性的抵押品。
七大美股可直接抵押借 USDC,首批借款上限 2,100 萬美元
Aave V4 首批支援的 Coinbase 代幣化股票包括:Apple(AAPLc)、 Amazon(AMZNc)、 Alphabet(GOOGLc)、 Meta(METAc)、 Microsoft(MSFTc)、 Nvidia(NVDAc)及 Tesla(TSLAc)。這七種資產均可作為抵押品,但現階段不能直接從 Aave 借出;整個市場目前唯一可借出的資產是 USDC 。
根據 Aave 風險服務商 LlamaRisk 的初始設定:
- 股票抵押品總上限:約 2,900 萬美元
- USDC 存款上限:約 3,200 萬美元
- USDC 借款上限:約 2,100 萬美元
因此,「2,100 萬美元」指的是借款上限(borrow cap),並不是股票抵押品總額。個別股票的抵押率亦不同,例如 Microsoft 約 79% 、 Apple 約 78% 、 Alphabet 約 76% 、 Nvidia 約 70%,Tesla 與 Meta 則約 65%,反映 Aave 對不同股票波動風險採取差異化設定。
不必賣掉 Nvidia,也能把股票換成鏈上流動性
這項功能最重要的改變,是使用者可以保留股票曝險,同時釋放資金。例如,用戶若持有 Nvidia 代幣化股票 NVDAc,可以把 NVDAc 存入 Aave 作抵押,借出 USDC 再作其他用途,而不是先把 Nvidia 部位賣掉。
Aave 創辦人 Stani Kulechov 對此概括得很直接:過去代幣化股票主要是「持有或交易」,現在則進一步變成可以拿來借款的資產。
代幣化股票從:持有 → 交易,進一步變成:持有 → 交易 → 抵押 → 借貸,股票因此開始具備與 ETH 、 WBTC 等傳統 DeFi 抵押品相似的金融用途。
這些 Token 不是單純追蹤價格,背後有實際股票
Aave 官方資料顯示,這批股票代幣由 Coinbase Onchain SPV Ltd. 發行,每枚 Token 代表一張由該特殊目的公司發行的憑證,而相應實體股票則由美國註冊券商 Alpaca Securities LLC 存放於隔離託管帳戶。
Aave 表示,託管方不能將這些股票外借、用作自身交易,也不能對資產設置留置權。因此,這批產品提供的是對真實股票的經濟曝險,而不是單純利用衍生品模擬 Apple 或 Nvidia 股價。不過,這些 Coinbase 代幣化股票只向符合資格、位於美國以外允許司法管轄區的用戶提供,美國用戶目前不能使用。
Coinbase 不是放款方,真正執行貸款的是 Aave
另一個容易混淆的地方,是這並不是 Coinbase 自己向股票持有人提供融資。 Coinbase 負責股票代幣的發行架構;Aave V4 才是執行抵押與借貸的 DeFi 協議,Base 則是底層區塊鏈。 Chainlink 則負責提供股票抵押品的鏈上價格資料,Aave 使用這些價格判斷抵押價值與清算門檻。
簡單來說,整個架構是:
- Coinbase:股票代幣化
- Base:區塊鏈基礎設施
- Chainlink:價格預言機
- Aave:抵押與借貸
這種模組化結構正是 DeFi 所謂的「可組合性」。
最大風險:Aave 全年無休,但美股周末休市
這套架構同時帶來一個傳統股票市場沒有的新問題:DeFi 是 24 小時全年無休,但美國股票並不是。
LlamaRisk 明確指出,Aave 初期採用 Chainlink 的 24/5 代幣化股票價格資料;從美東時間周日晚間到周五晚間持續更新,但在周末及市場假日,價格會維持在最後一次已公布價格。這代表假設 Nvidia 在周末突然發生重大事件,Aave 上的 NVDAc 抵押估值可能暫時仍維持周五最後價格,直到價格資料重新更新。
這也是為什麼 Aave 並沒有直接給股票非常高的抵押率,而是依據歷史隔夜跌幅及極端波動風險,將不同股票的初始抵押率控制在約 65% 至 79% 。
代幣化可以讓股票「24/7 存入 DeFi」,但不能讓納斯達克本身變成 24/7 價格發現市場。
從 Tokenization 走向真正的 DeFi 金融層
代幣化股票過去最大的質疑之一,是「把股票搬上鏈後,到底增加了什麼?」如果功能仍然只有買賣,其金融用途其實和傳統券商帳戶沒有根本差異。
Aave 這次整合的意義,在於股票開始可以直接作為鏈上金融原語(financial primitive):用戶可以抵押股票、取得穩定幣流動性,再把 USDC 投入其他 DeFi 市場,而不必退出原本的股票部位。
Aave 的 Equities Hub 因此代表 RWA 發展的一個重要轉折:第一階段是把資產上鏈;第二階段則是讓上鏈資產真正進入借貸、抵押與其他 DeFi 協議。
如果未來更多股票、債券及基金 Token 被 Aave 等協議接受,RWA 的競爭焦點可能會從「誰能發行最多代幣化資產」,逐漸轉向「哪些代幣化資產能真正被其他鏈上金融協議使用」。這才是所謂「RWA 進入真正 DeFi 可組合性」最實際的意義。
免責聲明:本文只為提供市場訊息,所有內容及觀點僅供參考,不構成投資建議,不代表區塊客觀點和立場。投資者應自行決策與交易,對投資者交易形成的直接或間接損失,作者及區塊客將不承擔任何責任。