美國預測市場與博彩業的監管之爭,終於迎來 CFTC 提出的明確分類框架。
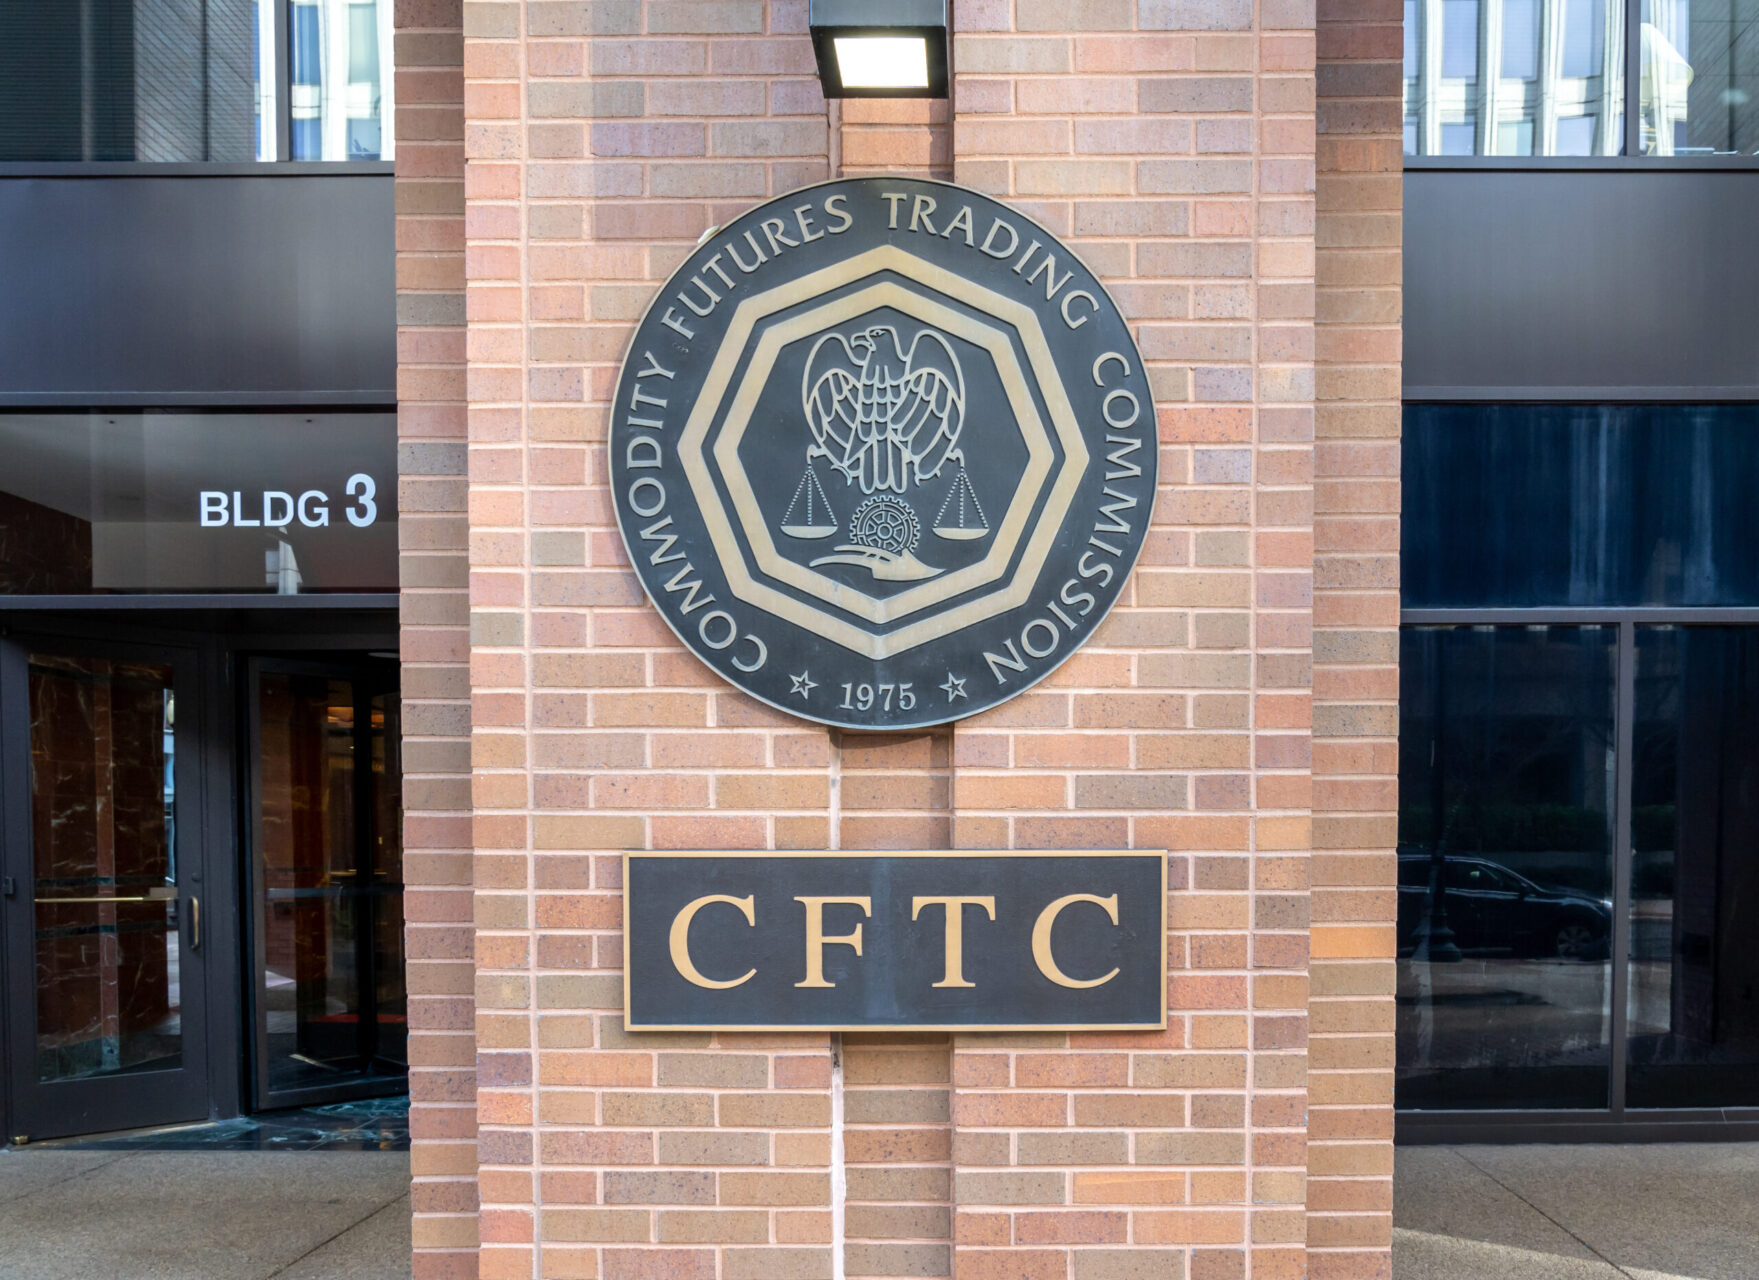
CFTC 發布規則提案,擬把體育、選舉、文化及天氣等事件合約明確列為掉期,並主張相關產品屬於《商品交易法》下的金融衍生品。一般投資人若要交易這類掉期,原則上必須透過受 CFTC 監管的指定合約市場(Designated Contract Market,DCM)。
與此同時,CFTC 發布臨時最終規則,把體育博彩公司及賭場所提供的傳統下注排除於掉期定義之外。換言之,兩種產品即使都與同一場比賽結果掛鉤,也可能因交易方式不同,分別受到聯邦衍生品法與州級博彩法監管。
紅線不在「押注甚麼」,而在誰定價、能否轉售
CFTC 提出的核心差異並非合約標的是球賽、選舉還是天氣,而是市場結構。
傳統體育博彩通常是博彩公司作為「莊家」,單方面設定賠率,再與每名客戶進行雙邊交易。下注者只能接受莊家條款,相關投注本身通常不能像金融資產般,在公開市場轉售給其他參與者。商品期貨交易委員會
相較之下,Kalshi 、 Polymarket US 等預測市場採用多邊市場模式,價格由多名買家與賣家的競價形成,持有人也可在事件揭曉前出售部位。
CFTC 因此設立兩項博彩排除測試,產品由受州政府或聯邦承認部落博彩機關監管的業者提供;產品不能在交易所、掉期執行設施或其他多邊交易市場上買賣。符合兩項條件的賭場或體育博彩產品,才會被明確排除於掉期定義之外。
這代表同一場 NFL 比賽可能同時存在兩套法律產品,其一是博彩公司開出的固定賠率屬於博彩,而由市場參與者競價、可以中途買賣的結果合約,則可能被視為金融掉期。
體育合約占八成,正是監管爭議核心
CFTC 文件顯示,截至 2026 年 9 月 1 日,已有至少 7 家 CFTC 註冊指定合約市場提供事件合約;自 2025 年以來,另有超過 15 宗指定合約市場申請等待處理。
根據交易場所向 CFTC 申報的資料,2026 年 8 月事件合約交易量約為 15 億美元,其中體育事件合約約 12 億美元,占整體約 80%;政治及選舉合約約 1,100 萬美元;天氣事件合約約 400 萬美元。
數據反映,預測市場與博彩業的監管衝突,主要並非政治選舉或經濟數據,而是規模快速增長的體育合約。
納入掉期,不代表所有合約自動獲准
事件合約即使最終被正式定義為掉期,也不等於平台可以自由上架任何題目。
CFTC 註冊市場仍須證明相關合約不容易被操縱,並建立市場監控、異常交易偵測及參與者保護機制。涉及球員受傷、裁判決定,或能被少數人士直接控制結果的市場,仍可能因操縱風險而受到限制。
這也是 CFTC 試圖建立的監管交換:平台可能取得聯邦層級的監管確定性,但同時必須承擔比傳統博彩商更接近金融交易所的合規義務。
州政府與 CFTC 之爭尚未結束
CFTC 希望透過新規確認事件合約屬於其聯邦專屬管轄,但法院目前仍存在明顯分歧。
美國第三巡迴上訴法院此前認為,Kalshi 體育事件合約符合掉期定義;第九與第六巡迴上訴法院卻作出相反判斷,認為相關產品本質上更接近體育博彩,或者未能符合《商品交易法》對掉期的定義。
因此,即使 CFTC 最終完成規則,州政府、部落博彩機構及傳統體育博彩業者仍可能提出訴訟。真正未解的問題是:CFTC 把產品定義為金融掉期後,是否足以排除各州博彩法的適用。
免責聲明:本文只為提供市場訊息,所有內容及觀點僅供參考,不構成投資建議,不代表區塊客觀點和立場。投資者應自行決策與交易,對投資者交易形成的直接或間接損失,作者及區塊客將不承擔任何責任。