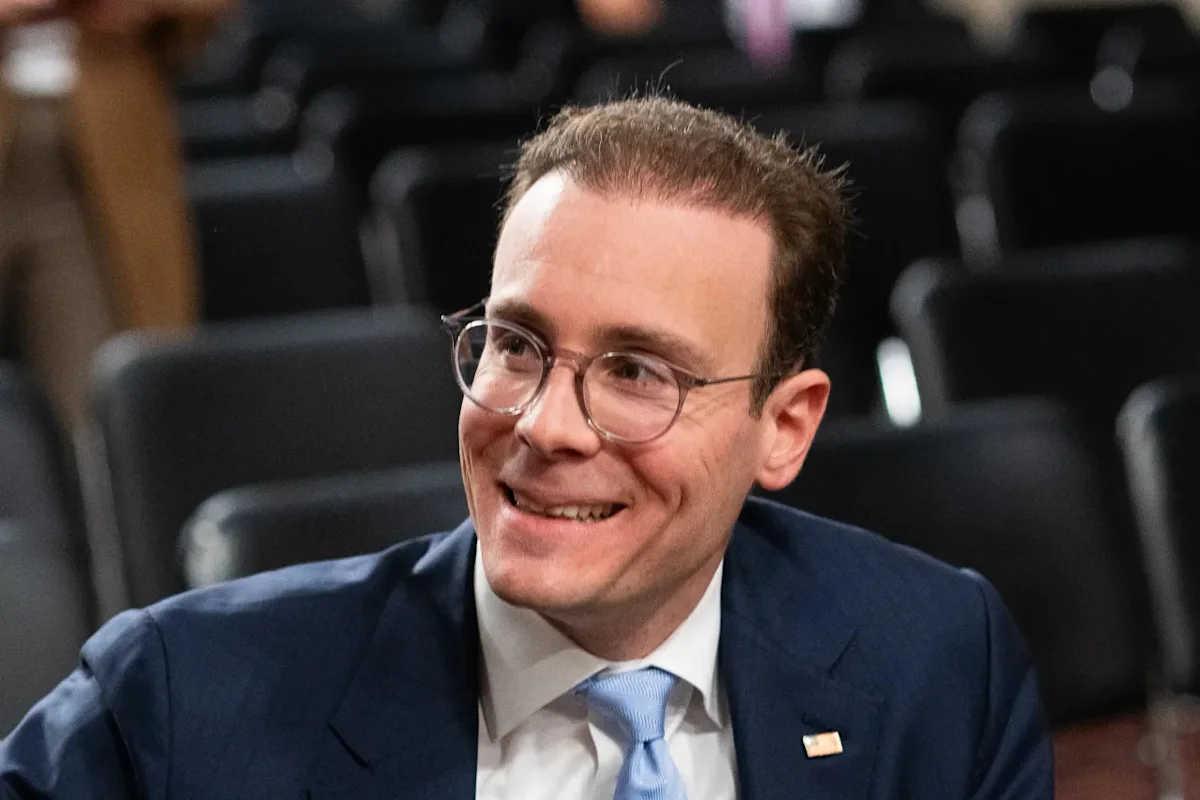
美國商品期貨交易委員會(CFTC)主席 Michael Selig 於日前出席 2026 年美國國債市場會議的主題演講時表示,美國市場必須為「大規模代幣化」、鏈上金融及 24/7 交易做好準備,並認為代幣化資產可推動近乎即時結算,以及抵押品在清算機構、中介商和終端用戶之間即時流動。
Selig 表示,監管機關必須讓傳統市場為大規模代幣化、鏈上金融及 24/7 交易做好準備,並調整既有資本、抵押及市場架構,使區塊鏈等技術可以在受監管環境中大規模採用。他同時指出,高品質代幣化抵押品可提高市場韌性,讓資產在交易所、清算機構及市場參與者之間近乎即時轉移;穩定幣則可能成為鏈上衍生品市場的重要結算及保證金工具。
政策已由口號走向有限試行
CFTC 今年已允許期貨商在符合指定條件下,把部分支付型穩定幣及非證券數位資產列作客戶保證金;工作人員亦發布 24/7 交易、清算與結算指引,要求交易所、清算機構及期貨商預先處理市場監控、保證金、網絡安全、業務持續及流動性風險。
但這些措施仍不代表所有市場即將全年無休。 CFTC 明確表示,24/7 交易須按資產類別判斷:加密資產本身已有全球、全天候現貨市場,農產品和能源合約則涉及地區性供需、實體交割及特定避險習慣,未必適合照搬相同模式。
Selig 在會上重申,「儘管許多市場正在全天候交易轉型,但這並不意味著所有市場都已準備好立即做出改變。我已明確表示,在我的領導下,委員會不會對全天候交易採取一刀切的做法。市場結構的演進應透過深思熟慮、負責任的漸進方式,而不是想當然地認為適用於某種產品或交易場所的模式可以普遍適用。」
穩定幣已具規模,代幣化證券仍處早期
RWA.xyz 截至 9 月 24 日的數據顯示,全球穩定幣市值約 3,063 億美元,過去 30 日增加 1.21%;每月鏈上轉帳量約 7.13 兆美元,增長 6.06% 。穩定幣已具備充當鏈上支付及抵押品基礎設施的市場規模。
相較之下,代幣化美國國債基金規模約 149.3 億美元,過去 30 日下降 5.96%;代幣化股票分布價值約 31.4 億美元,雖按月增加 14.98%,但與傳統股票、債券及衍生品市場相比仍然有限。
這顯示金融上鏈目前呈現兩種速度:穩定幣已進入支付、交易與抵押場景,代幣化證券則仍處於產品測試、制度豁免及市場培育階段。
真正瓶頸不是下單,而是清算與法律權利
華爾街全面上鏈仍需跨過三道門檻:第一,銀行、支付與清算系統能否支援 24/7 抵押品調度;第二,鏈上代幣能否代表清楚且可依法執行的資產權利;第三,交易所與清算機構能否建立全天候估值、保證金與市場風控機制。
代幣可以 24 小時轉移,不代表銀行現金、託管、清算及風險部門也能同步運作。若週末發生劇烈波動,市場參與者無法及時補繳傳統法幣抵押品,清算機構可能必須提高保證金、縮小槓桿,或要求預先存入更多資產。
代幣存在於鏈上,不代表持有人必然擁有對應資產的完整法律權利。這也是「真正的代幣化股票」與「只追蹤股價的合成代幣」最重要的差別。監管機關仍要確認:
- 代幣是否代表真正股票、債券或基金權益;
- 持有人是否享有股息、投票權及贖回權;
- 發行商破產時,鏈上資產是否與公司資產隔離;
- 代幣紀錄與傳統證券登記資料衝突時,以哪一套為準;
- 資產跨境交易後,哪個司法管轄區的法律適用。
穩定幣可填補部分「銀行休市、市場仍在交易」的時間差,但前提是發行商具備可靠儲備、贖回機制、破產隔離與託管安排,清算機構亦須設定估值折扣及集中度上限。因此,穩定幣取得抵押資格並不等同被視為無風險現金。
24/7 市場不能依賴只在工作日更新的風險管理制度。交易所、清算機構及期貨商必須能夠全天候處理,即使某種穩定幣獲准充當抵押品,也不代表它與美元現金完全等值。清算機構仍可能因發行商、儲備、流動性或脫鉤風險,對其設定估值折扣。
Selig 提到,「延長交易時間必須以負責任的方式進行,並以機構促進負責任創新和維護市場誠信的使命為基礎。委員會的職責是確保我們的監控系統、保證金框架和營運保障措施能夠持續有效運作,以因應市場決定轉向全天候交易模式的情況。」
Selig 在總結時表示,在川普政府的整個任期內,美國已經為繼續保持領先地位奠定了基礎,「隨著代幣化、鏈上金融和全天候交易等技術的進步,未來十年金融市場的變化幅度可能會超過過去幾十年的總和。如果問題是美國能否繼續引領這些市場,我的答案是肯定的。」
免責聲明:本文只為提供市場訊息,所有內容及觀點僅供參考,不構成投資建議,不代表區塊客觀點和立場。投資者應自行決策與交易,對投資者交易形成的直接或間接損失,作者及區塊客將不承擔任何責任。