
比特幣本週衝上 8.7 萬美元後急速回落,但鏈上數據顯示,目前約 8.4 萬至 8.5 萬美元的位置,可能正是這輪反彈最重要的攻防線。
Glassnode 最新研究指出,BTC 已突破今年多個重要持倉成本區,8.4 萬至 8.5 萬美元附近聚集大量長期持有者供給;只要價格能維持在這個區間上方,下一個主要鏈上估值阻力將落在約 9.67 萬美元。
截至 9 月 24 日最新行情,BTC 約報 84,500 美元,24 小時跌約 2.3%,市值約 1.7 兆美元,正好回到 Glassnode 所標示的關鍵支撐帶。
8.4 萬~8.5 萬美元:從阻力變成支撐
Glassnode 指出,比特幣近期已重新站上約 7.7 萬美元的 True Market Mean(真實市場均值),同時突破今年壓制價格的持倉成本區。
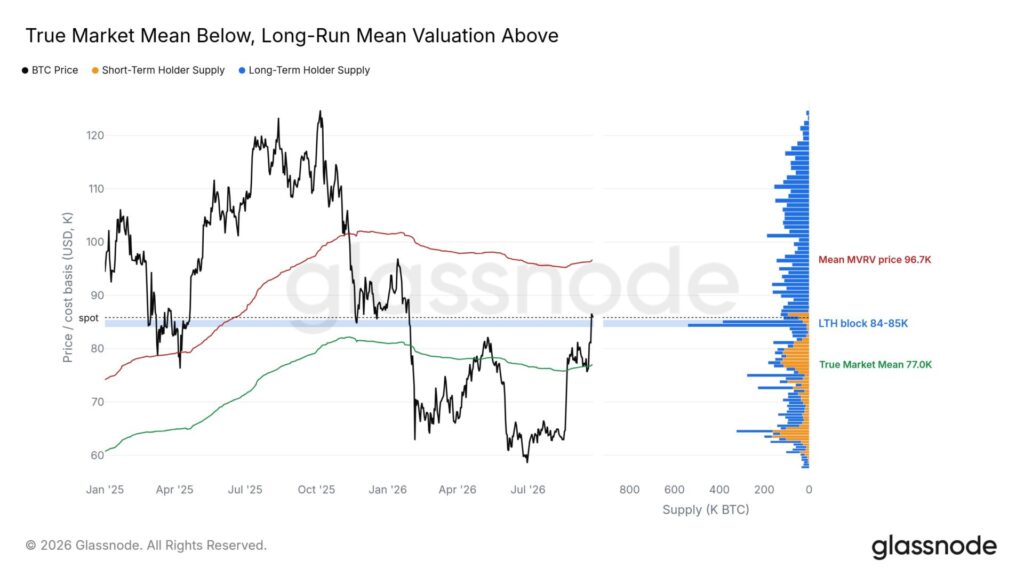
更重要的是,大量長期持有者(LTH)供給成本集中在 8.4 萬至 8.5 萬美元。這一區此前是潛在賣壓來源,如今 BTC 突破後,市場正在測試它能否由阻力轉為支撐。
Glassnode 的結論相當直接:若 BTC 守住 8.4 萬美元,上方通往 9.67 萬美元的空間仍在;但若重新失守,約 7.7 萬美元的 True Market Mean 可能重新成為下一個重要支撐。
這也讓目前約 8.45 萬美元的價格格外關鍵。
9.67 萬美元為何重要?MVRV 與期權壓力同時出現
Glassnode 將下一個主要鏈上阻力定在約 96,700 美元。
這個價位並非一般技術分析畫出的阻力,而是所謂 Mean MVRV Price——將比特幣已實現價格乘上長期平均 MVRV 所得出的估值水平,代表持幣者整體未實現獲利重新回到歷史平均區域。巧合的是,選擇權市場也指向相近位置。
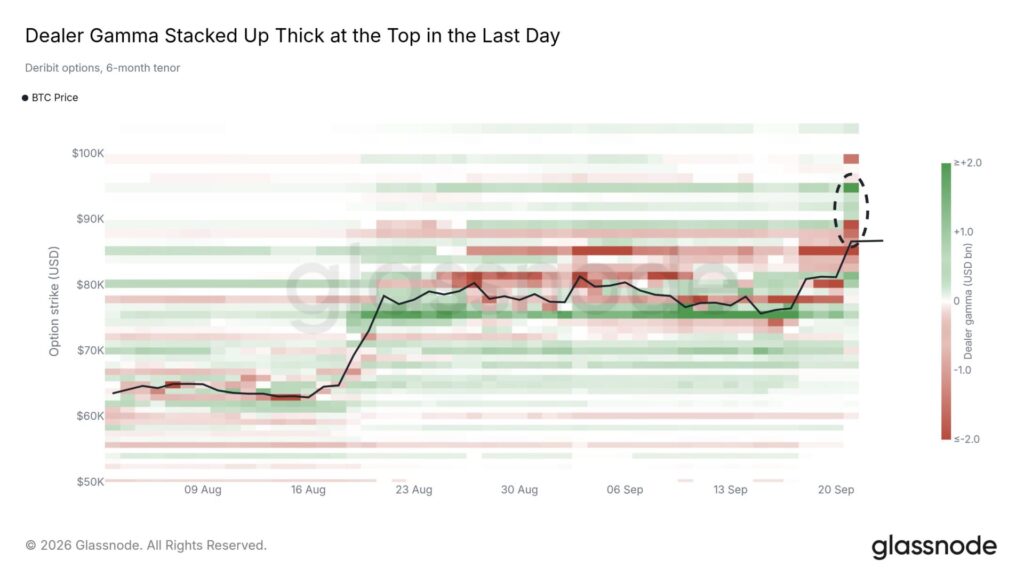
Glassnode 發現,Deribit 選擇權部位近期快速增加,造市商正 Gamma 部位在約 9.5 萬美元附近達到高點。其對沖行為可能在 BTC 由現價向 9.2 萬美元移動時放大行情,但接近 9.5 萬美元後反而產生抑制效果。
因此,9.5 萬至 9.7 萬美元形成少見的「鏈上估值+選擇權 Gamma」雙重阻力帶。
ETF 兩天吸金逾 17 億美元,新資金重新回來
支持本輪反彈的另一項訊號,是美國現貨比特幣 ETF 資金重新轉強。
9 月 21 日,美國現貨 BTC ETF 單日淨流入約 9.99 億美元;9 月 22 日再流入約 7.15 億美元,兩個交易日合計超過 17 億美元。其中 BlackRock IBIT 仍是主要資金來源之一。
Glassnode 也指出,近期 ETF 買盤重新升溫,而現貨成交量已較 8 月低點增加超過一倍,且買盤分布於多家交易所,而非只集中在單一平台。
這使本輪上漲與單純由空頭清算驅動的行情有所不同。
最大利多反而是「還沒大量獲利了結」
另一項值得注意的數據,是 BTC 雖然快速從 7 萬多美元反彈到 8 萬美元以上,但鏈上獲利了結仍相對溫和。
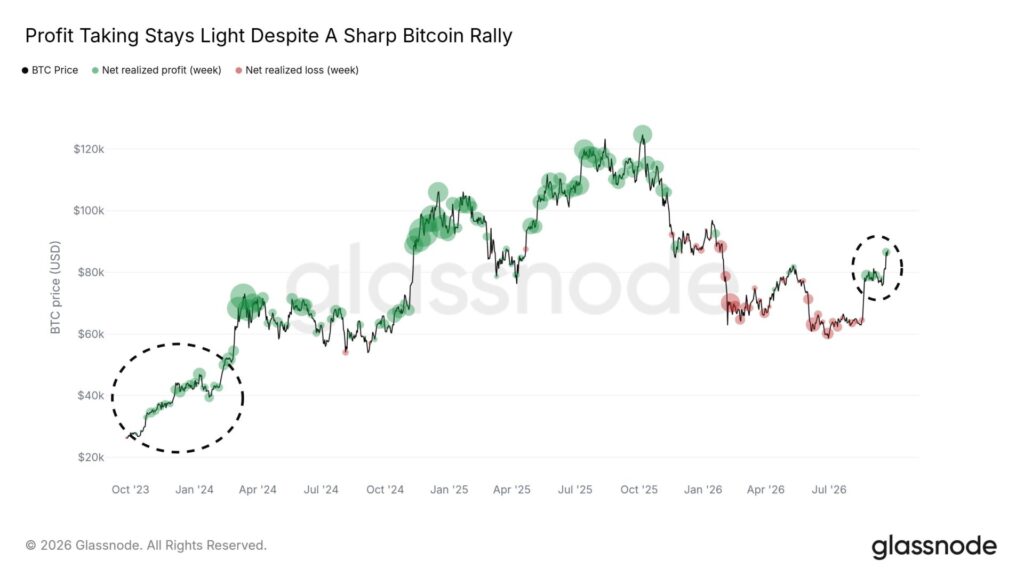
Glassnode 指出,目前每週 Net Realized Profit/Loss 所反映的獲利實現規模,仍只是 2024 及 2025 年主要市場高點時的一小部分。即使幾乎所有短期持有者重新進入獲利狀態,也尚未看到大規模派發。
目前市場並沒有出現典型牛市末段「價格上漲、老籌碼大量倒貨」的鏈上特徵。如果獲利了結維持低檔,意味上方仍有空間;反之,如果 BTC 再次接近 9 萬美元後 Realized Profit 突然急升,就可能成為較明顯的供給壓力訊號。
問題是,Glassnode 的鏈上結構正在遇上新的宏觀逆風。
9 月 23 日,美國 10 年期公債殖利率一度急升至 5.127%,創 2007 年以來最高,Nasdaq 同步下跌約 1.3%,BTC 則由 8.6 萬美元上方回落至 8.4 萬美元附近。
因此,目前的 8.4 萬~8.5 萬美元測試,比 Glassnode 發表報告時更具意義。鏈上數據顯示這裡應該形成支撐,但美債殖利率與美元走強正在測試現貨及 ETF 買盤究竟有多強。
免責聲明:本文只為提供市場訊息,所有內容及觀點僅供參考,不構成投資建議,不代表區塊客觀點和立場。投資者應自行決策與交易,對投資者交易形成的直接或間接損失,作者及區塊客將不承擔任何責任。